Révolution FinTech : la Blockchain et les Cryptomonnaies transforment l’avenir du secteur
Le secteur financier connaît une mutation sans précédent avec l’émergence des technologies numériques, parmi lesquelles la blockchain et les cryptomonnaies occupent une place centrale. Ces innovations technologiques ne se contentent pas de modifier légèrement les pratiques existantes ; elles remettent en question toute la structure même des services financiers traditionnels. Cette transformation, souvent qualifiée de Révolution FinTech, est bien plus qu’une simple évolution technique. Elle bouleverse les acteurs du marché, les modèles économiques et les paradigmes culturels autour de l’argent et de la confiance.
Impact majeur de la Blockchain sur la transformation digitale de la FinTech
Au cœur de la Révolution FinTech, la technologie blockchain agit comme un puissant moteur de transformation digitale. En offrant un cadre décentralisé et transparent, elle bouleverse les services financiers classiques et introduit des méthodes inédites pour gérer transactions et contrats selon sete-immo.com. Cette infrastructure digitale décentralisée permet notamment de réduire la dépendance à l’égard des intermédiaires traditionnels tels que les banques ou les chambres de compensation, ce qui engendre une amélioration sensible de la rapidité des échanges et une baisse significative des coûts associés.
Par exemple, dans le traitement des paiements internationaux, la blockchain supprime les étapes qui alourdissaient auparavant les opérations, souvent sources de délais et de frais élevés. Ce mode de fonctionnement plus direct et sécurisé favorise aussi une meilleure accessibilité aux services pour les utilisateurs. De plus, la blockchain facilite l’automatisation poussée des processus financiers par l’intermédiaire des contrats intelligents. Ces derniers, ou smart contracts, permettent d’exécuter automatiquement des clauses contractuelles dès lors que les conditions prédéfinies sont réunies, sans nécessité d’intervention humaine. Cette automatisation augmente la fiabilité et diminue le risque d’erreur ou de fraude, tout en accélérant les processus bancaires, la gestion d’actifs ou encore les règlements.
Cette modernisation profonde redéfinit la manière dont les acteurs financiers interagissent. Elle permet la création de plateformes peer-to-peer et la mise en œuvre de nouveaux modèles économiques axés sur la finance décentralisée. Cette dernière introduit une dynamique d’inclusion où les consommateurs peuvent participer directement à des opérations financières, sans passer par les circuits classiques. Par exemple, des startups innovantes proposent désormais des solutions de financement participatif décentralisé, où les investisseurs financent directement des projets via des jetons numériques (tokens), assurant ainsi transparence et fluidité dans le suivi des investissements.
Cette transformation digitale s’avère donc essentielle pour réinventer les services financiers dans un environnement où l’exigence d’efficacité, de transparence et de sécurité n’a jamais été aussi forte. La blockchain est bien plus qu’un simple outil technique ; elle constitue un véritable levier d’innovation financière, appelant à repenser en profondeur les systèmes en place.
Le rôle des cryptomonnaies dans la refonte des systèmes financiers mondiaux
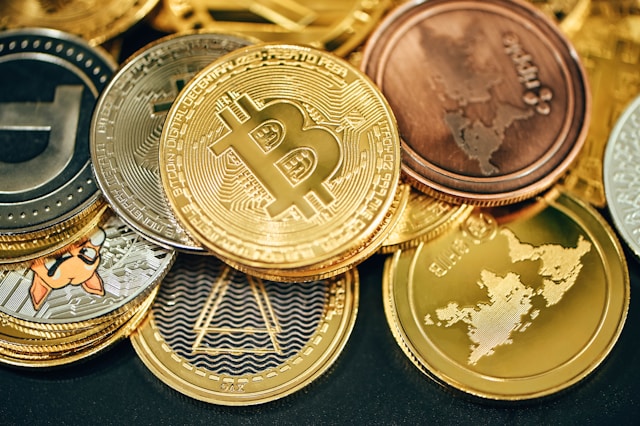
Les cryptomonnaies incarnent une rupture majeure dans la manière dont la valeur est transférée et stockée. Depuis leur introduction, notamment avec le Bitcoin, elles ont bousculé les paradigmes traditionnels liés aux monnaies fiduciaires et aux institutions financières. Cette transformation est au centre du mouvement de finance décentralisée qui gagne en ampleur à travers le monde.
Grâce à leur fonctionnement sur des réseaux décentralisés, ces monnaies numériques échappent à la maîtrise directe d’entités centrales. Cette caractéristique remet en cause le rôle historique des banques centrales et des systèmes bancaires dans la gestion monétaire. La rapidité et la sécurité offertes par ces réseaux permettent des transferts d’argent à l’échelle mondiale avec un niveau de confiance élevé, sans le besoin de tiers de confiance. Ce modèle optimise les coûts, souvent élevés dans les circuits bancaires traditionnels, notamment sur les opérations transfrontalières.
L’adoption progressive des cryptomonnaies ouvre aussi de nouvelles voies pour l’inclusion financière. Les populations exclues du système bancaire classique, notamment dans les régions rurales ou défavorisées, peuvent désormais accéder à des services financiers via leur smartphone, sans passer par des intermédiaires. Cette démocratisation d’accès représente une avancée majeure vers une économie plus équitable et connectée.
Le dialogue entre monnaies numériques et devises fiduciaires ne se limite pas à un antagonisme. En effet, de nombreuses banques centrales explorent la création de monnaies digitales officielles, les CBDC (Central Bank Digital Currencies), qui s’appuient elles aussi sur les principes de la blockchain. Cette démarche vise à moderniser leur infrastructure monétaire tout en conservant une maîtrise réglementaire. Ce double mouvement, de coopération et de compétition, alimente une dynamique nouvelle et complexe dans le paysage financier mondial, incitant à revisiter intégralement les services et les cadres juridiques associés.
De fait, les cryptomonnaies continuent de gagner des parts de marché dans le paiement numérique, offrant une alternative complémentaire aux moyens classiques, mais aussi en instaurant une nouvelle culture économique centrée sur la décentralisation et la souveraineté individuelle en matière monétaire.
Avantages clés de la blockchain et des cryptomonnaies pour l’innovation financière
Au-delà des disruption technologiques, la technologie blockchain et les cryptomonnaies redéfinissent l’approche même des services financiers en proposant des bénéfices tangibles qui révolutionnent la pratique. La sécurité des transactions est un des aspects les plus remarquables. La nature décentralisée et immuable des registres blockchain garantit que chaque opération est enregistrée de manière transparente et inviolable. Cette traçabilité rend quasiment impossible toute forme de manipulation ou de fraude, renforçant la confiance des utilisateurs et des régulateurs.
La suppression des intermédiaires constitue un autre atout majeur. En éradiquant les coûts liés aux traitements manuels traditionnels, la blockchain permet de réduire drastiquement les commissions et les délais de règlement. Le service devient à la fois plus rapide et plus accessible, offrant ainsi une nouvelle expérience utilisateur qui valorise la simplicité et l’efficacité. Cette économie de coûts bénéficie in fine à tous les acteurs, des institutions financières aux consommateurs finaux.
Par ailleurs, ces technologies favorisent une inclusion financière à l’échelle mondiale. Des millions de personnes, jusque-là exclues du système bancaire, peuvent désormais accéder à des services financiers sécurisés via des cryptomonnaies. Elles peuvent effectuer des paiements, épargner, ou accéder à des microcrédits à travers des plateformes décentralisées accessibles depuis un simple smartphone. Par exemple, dans plusieurs pays en développement, des projets pilotes ont permis d’offrir des solutions bancaires numériques à des populations rurales par la seule utilisation d’actifs cryptographiques, améliorant significativement leur qualité de vie.
Enfin, l’introduction des smart contracts ouvre un champ d’innovation sans précédent, permettant d’automatiser des processus complexes comme la gestion patrimoniale ou les assurances paramétriques. Cette automatisation réduit considérablement le risque opérationnel et accroît la réactivité des services, impulsant une nouvelle dynamique où l’innovation financière s’écarte définitivement des modèles rigides du passé.
Défis majeurs freinent l’adoption massive de la blockchain et des cryptomonnaies
Malgré les promesses et les bénéfices de la technologie blockchain et des cryptomonnaies, leur adoption à grande échelle rencontre plusieurs obstacles. Le cadre réglementaire reste l’un des principaux défis. En 2026, les lois encadrant ces technologies sont encore hétérogènes d’un pays à l’autre et souvent peu précises, ce qui crée un climat d’incertitude pour les entreprises et les investisseurs. Cette absence de standardisation juridique pèse sur la confiance nécessaire à leur large intégration dans les systèmes financiers traditionnels.
Sur le plan technique, la scalabilité des réseaux blockchain demeure un enjeu central. Les protocoles comme Bitcoin ou Ethereum, largement utilisés, présentent des limitations dans le traitement en masse des transactions. Ces goulots d’étranglement ralentissent le processus et augmentent les coûts opérationnels, freinant ainsi l’industrialisation des solutions basées sur la blockchain. Des travaux sont en cours pour améliorer ces performances, mais il faudra encore du temps avant d’atteindre une maturité suffisante pour un usage global.
Les questions environnementales sont également au cœur du débat. Certains mécanismes de consensus, en particulier la preuve de travail, consomment une énergie considérable. Ainsi, l’empreinte écologique de ces réseaux soulève des inquiétudes croissantes, notamment dans un contexte où la finance responsable devient un impératif. L’intégration de méthodes plus durables, comme la preuve d’enjeu ou d’autres alternatives éco-responsables, est un enjeu prioritaire pour la crédibilité et la pérennité du secteur.
Enfin, la méfiance institutionnelle combinée à un déficit de formation et de sensibilisation des utilisateurs ralentit l’adoption. Sans une éducation plus poussée des acteurs économiques, financiers comme individuels, les bénéfices potentiels restent confinés à des niches. Pour favoriser une diffusion efficace, il sera indispensable d’instaurer une transparence accrue et des programmes pédagogiques adaptés, afin d’accompagner cette transition numérique complexe et révolutionnaire.